Estrategia fiscal
Las alternativas que la ley prevé, con su fundamento y su riesgo.
Carlos, estratega fiscal, da las piezas que la ley permite, con su cita y su fecha. La estrategia la define y la firma el despacho.

Carlosestratega fiscal
Comercializadora del BajíoCFDI de un proveedor en lista definitiva · 1,248,600.00
- Acreditarla materialidad de las operacionesCFF, artículo 69-B, octavo párraforiesgo medio
- Corregircon declaraciones complementariasCFF, artículo 69-B, octavo párraforiesgo bajo
- Impugnarla resolución que se determineCFF, artículos 116 y 117 · LFPCAriesgo alto
Datos de ejemplo
La situaciónProveedor en lista definitiva; 3 de 14 operaciones con la cadena completa
La aplicación, con un despacho de ejemplo.
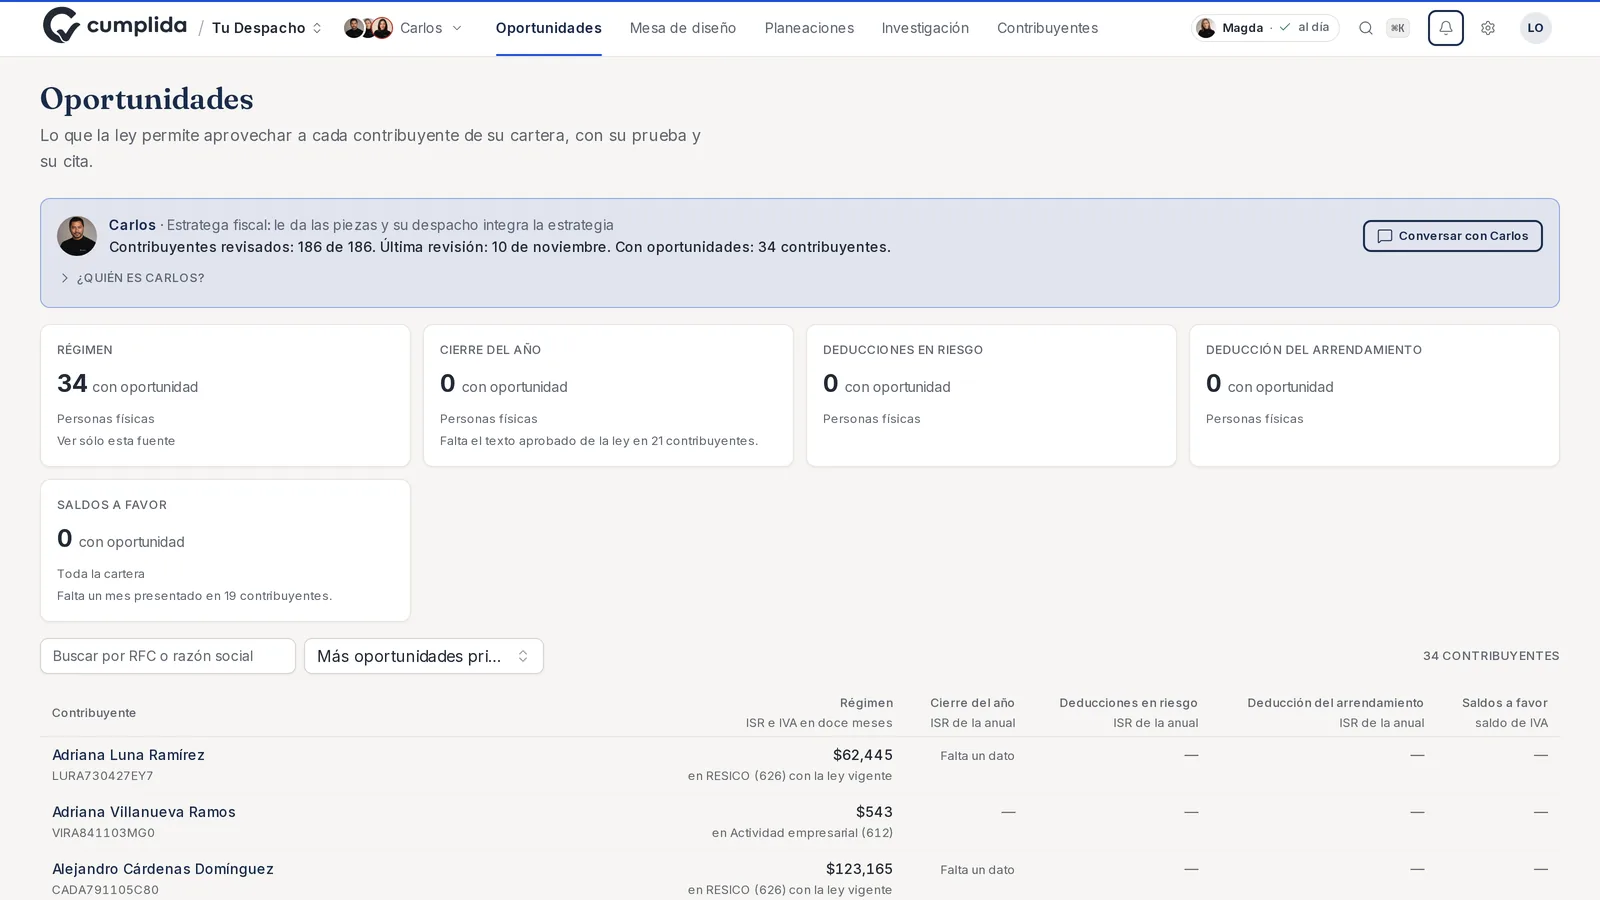
Despacho de ejemploLas oportunidades de la cartera, contribuyente por contribuyente. 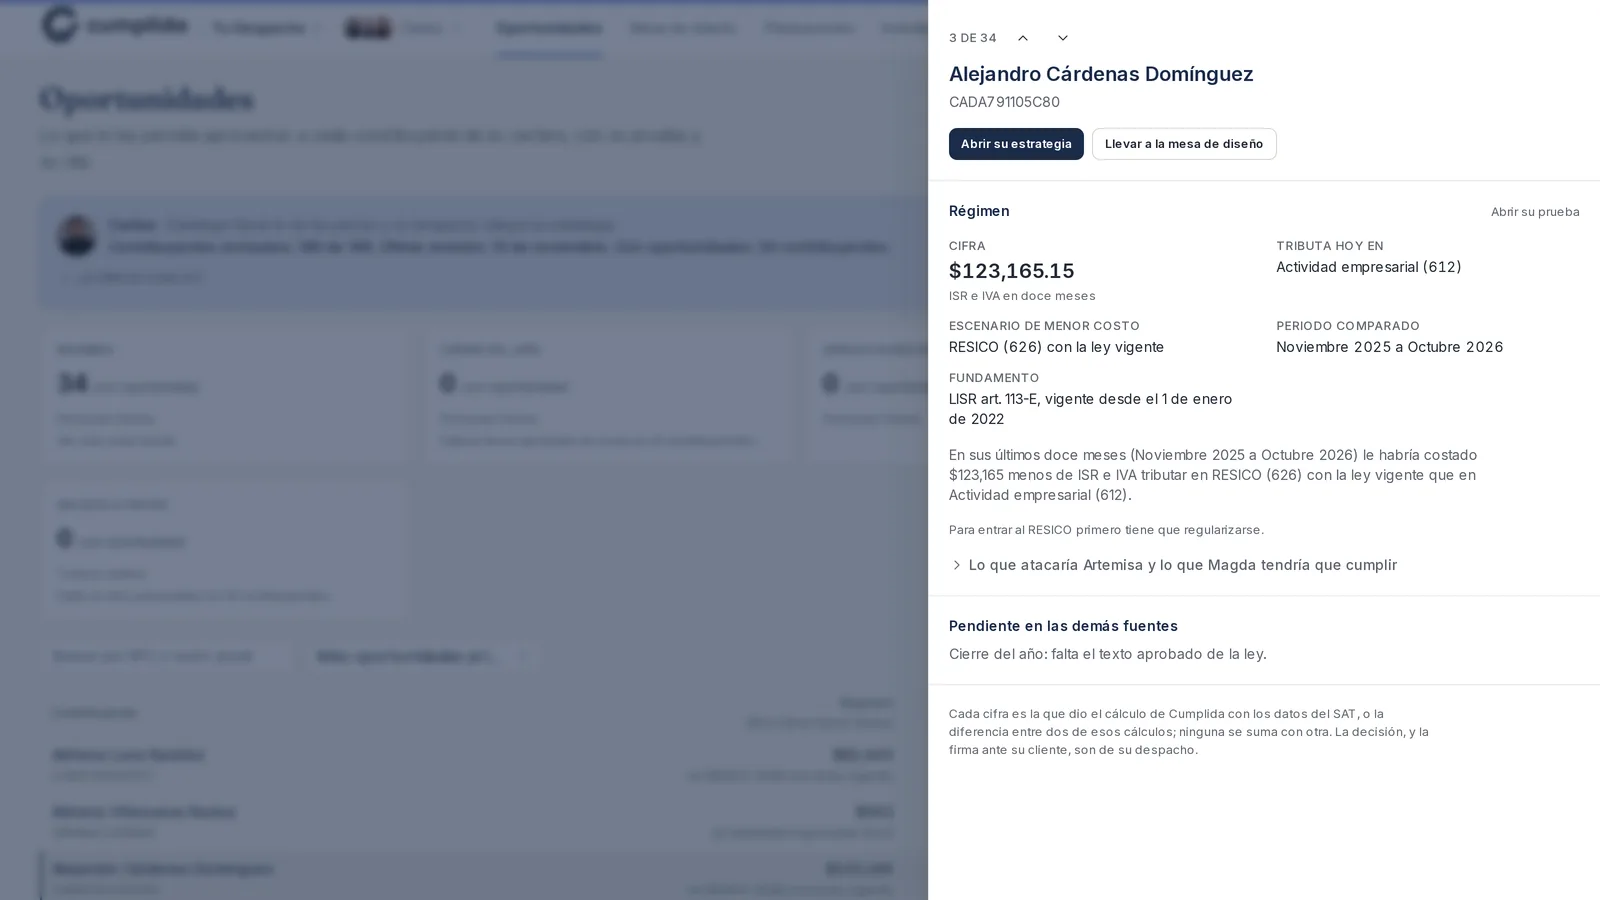
Despacho de ejemploUna alternativa de régimen, con el periodo comparado y su fundamento. 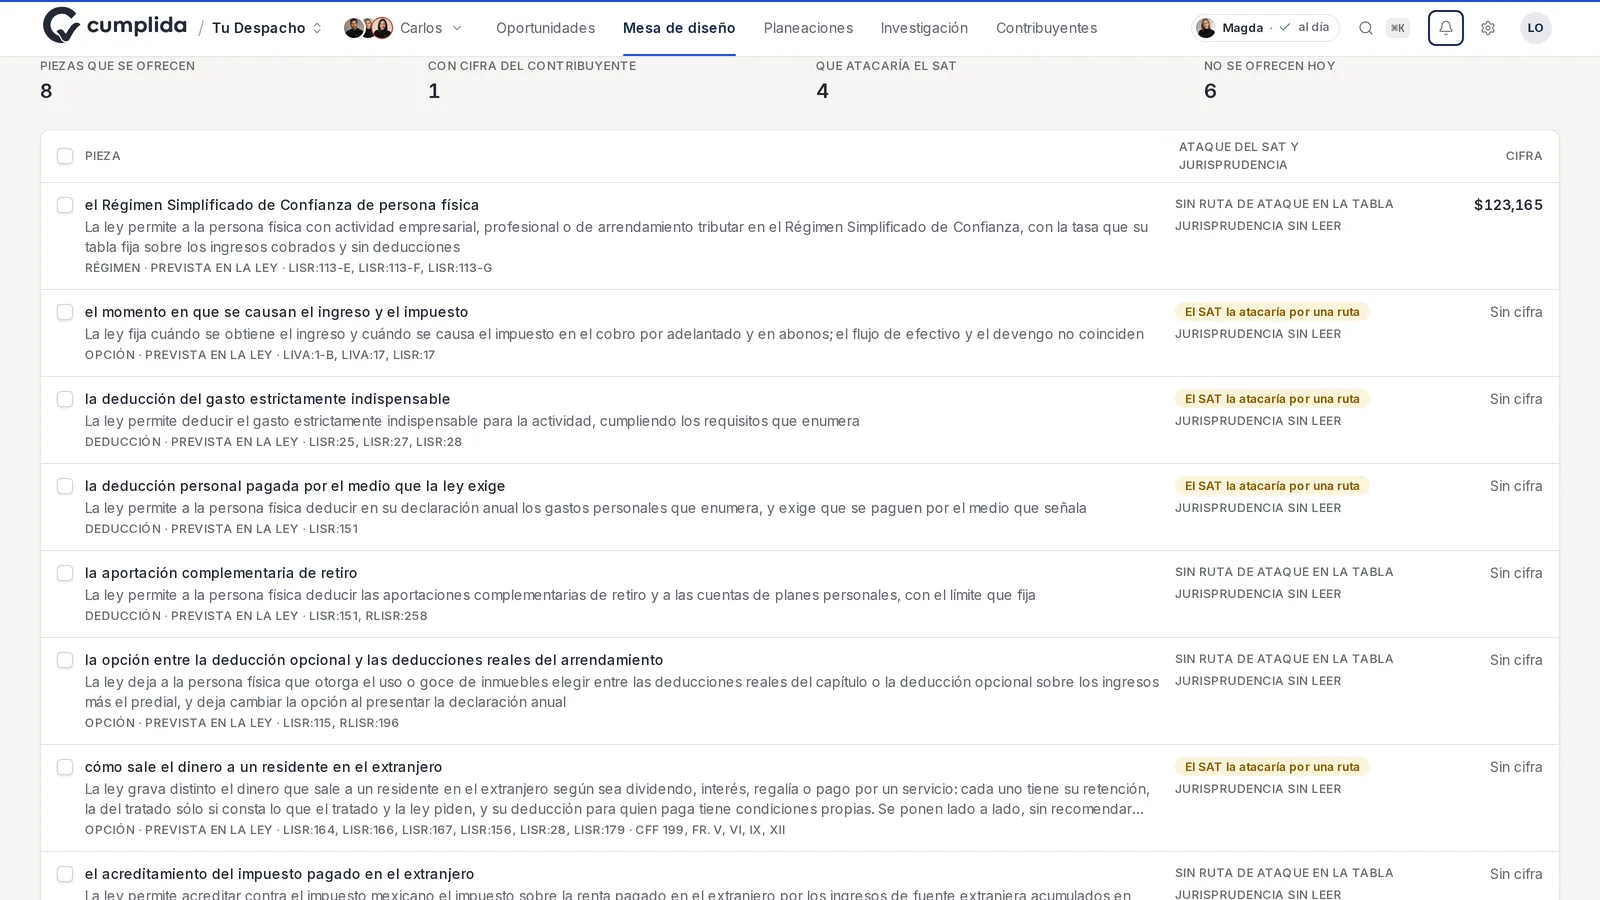
Despacho de ejemploLa mesa de diseño, cada pieza con su fundamento y la ruta por la que la observaría la autoridad.


Cómo se trabaja.
01 · Entra
La situación del contribuyente y el objetivo del despacho.
02 · Se obtiene
Las piezas que la ley permite, con su fundamento.
03 · Se revisa
El planteamiento, antes de la firma.
04 · Decide el despacho
La estrategia, que define, firma e implementa.
Preguntas frecuentes
- ¿Carlos entrega una planeación completa?
- No. Da las piezas que la ley permite, cada una con su cita y su fecha, y revisa el planteamiento antes de la firma. No entrega la planeación armada ni comercializa esquemas.
- ¿Se advierte si un planteamiento puede ser un esquema reportable?
- Sí, en la revisión. Los asesores fiscales están obligados a revelar al SAT los esquemas reportables generalizados y personalizados (CFF, artículo 197).
- ¿Con qué cifras se cuantifica cada alternativa?
- Con las del contribuyente que obran en la aplicación o con supuestos rotulados como tales. Cada pieza indica si la autoridad la observaría y por qué ruta.
- ¿Quién responde por la estrategia?
- El despacho, que la define, la firma y la implementa. Las piezas y la revisión de Carlos son un borrador informativo.
Respuestas relacionadas
- ¿Qué es la razón de negocios y cómo la documento?
- ¿Qué riesgo tiene pagar parte del sueldo por previsión social o asimilados?
- ¿Cuándo una planeación fiscal se vuelve un esquema reportable?
- ¿Qué es el beneficiario controlador y qué debo tener en el expediente?
- ¿Cómo se integra la CUFIN y qué pasa si reparto dividendos sin saldo?
- ¿Qué conceptos integran el salario base de cotización y cuáles no?
- ¿Qué efectos fiscales tiene una fusión o una escisión y cuándo se considera enajenación?
- ¿Cuándo debo presentar la información de operaciones con partes relacionadas?