Simulacro de fiscalización
Lo que observaría la autoridad, antes del acto.
Simulacro de Cumplida · no es un acto de autoridad
Artemisa, auditora en simulacro, determina por contribuyente el procedimiento probable, los hechos y la contingencia, y ordena la cartera por el importe en juego.

Artemisaauditora en simulacro
Ensayo de revisión electrónica · CFF, artículo 53-B
Grupo Constructor Peñasco, S.A. de C.V.
Ejercicio 2025 · hechos que la autoridad observaría
- Ingresos según CFDI superiores a los declarados1,312,000.00
- Deducciones con proveedor en lista definitiva del 69-B618,000.00
- Depósitos bancarios sin identificar254,000.00
Importe observado2,184,000.00
Importe en riesgo por contribuyente
- Grupo Constructor Peñascorevisión electrónica2,184,000.00
- Comercializadora del Bajíoartículo 69-B, tercero receptor1,248,600.00
- Transportes Altamiracarta invitación612,400.00
- Servicios Integrales del Nortecuotas del IMSS318,900.00
- Inmobiliaria Cantera Rosadevolución de IVA en revisión141,250.00
Datos de ejemploSimulacro de Cumplida · no es un acto de autoridad
Revisión electrónicaEl procedimiento que la autoridad iniciaría, con su fundamento
La aplicación, con un despacho de ejemplo.
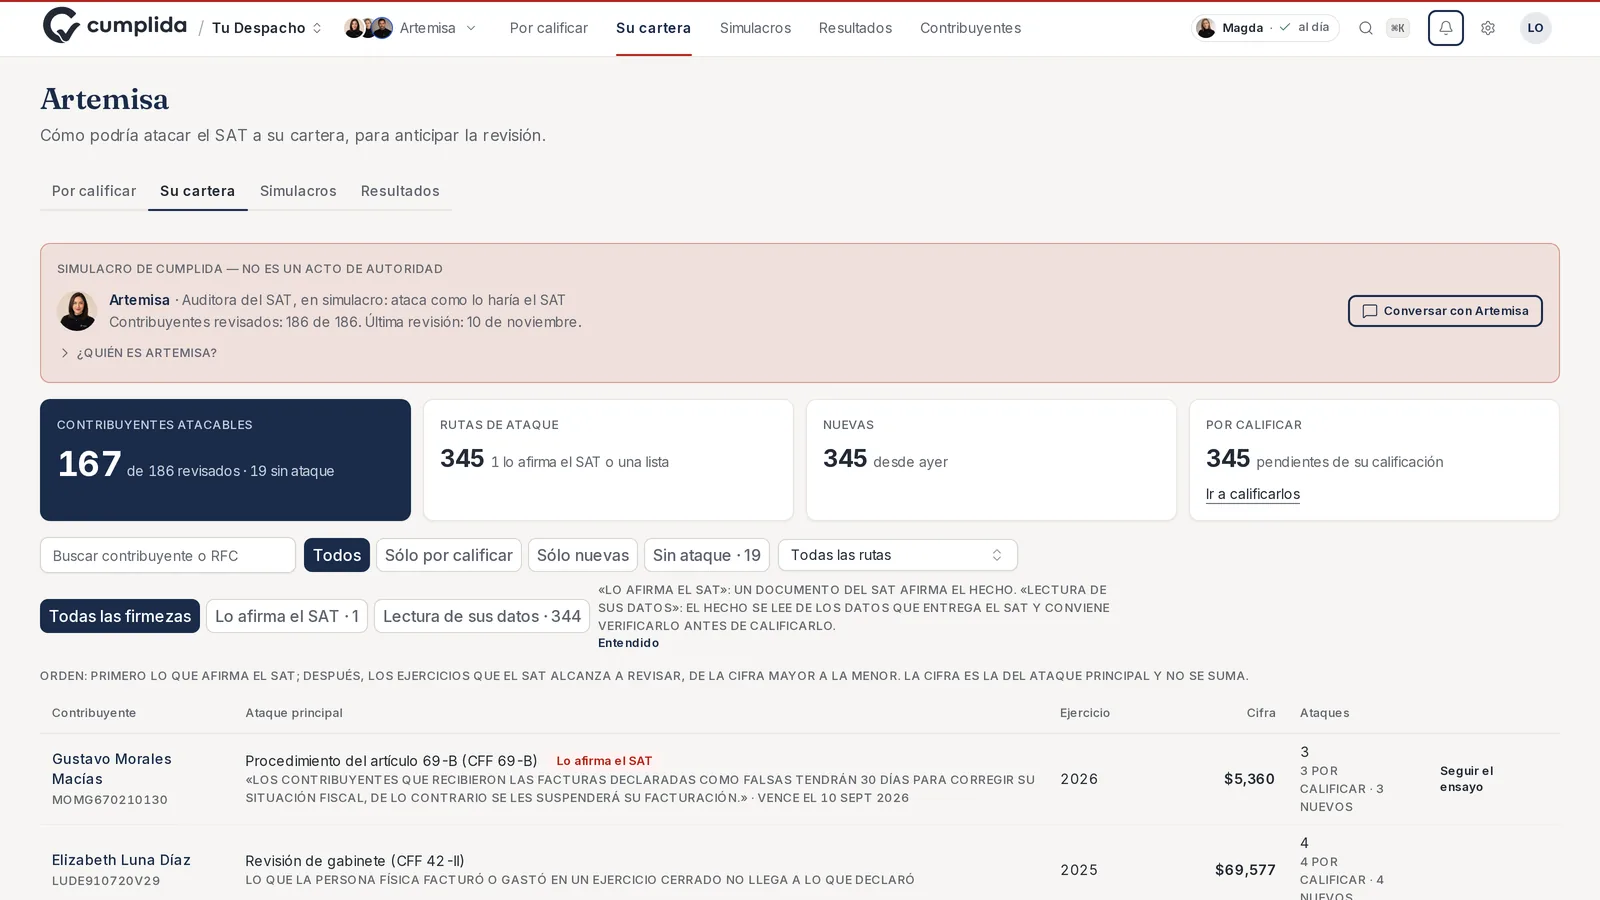
Despacho de ejemploLa cartera según Artemisa, con el ataque principal, el ejercicio y la cifra de cada contribuyente. 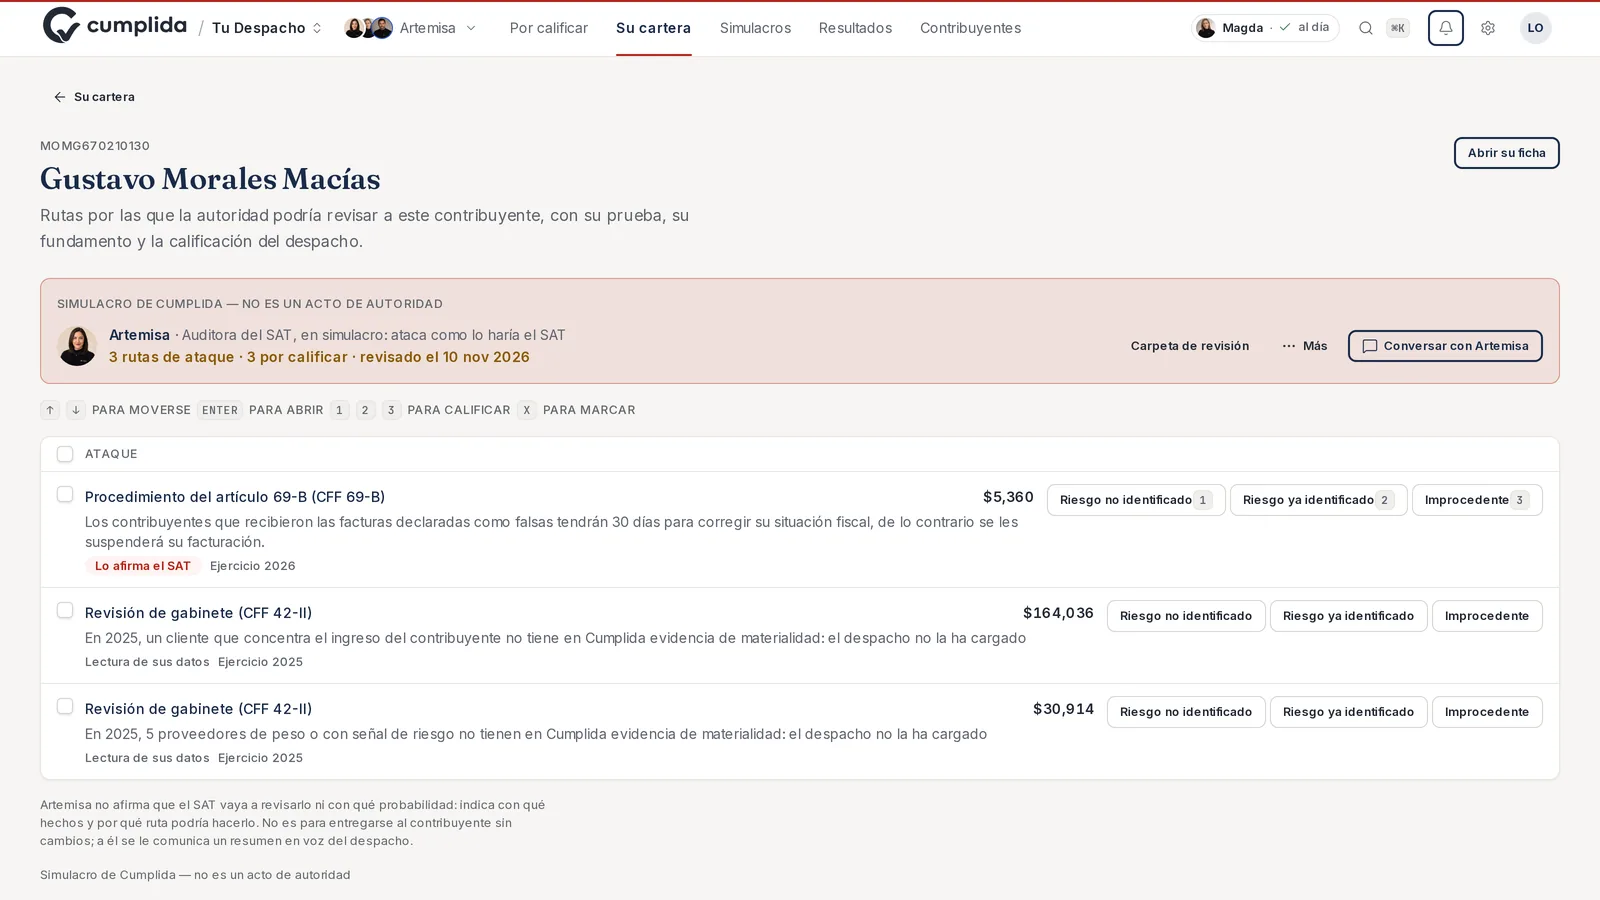
Despacho de ejemploLas rutas por las que la autoridad revisaría a un contribuyente, con su prueba. 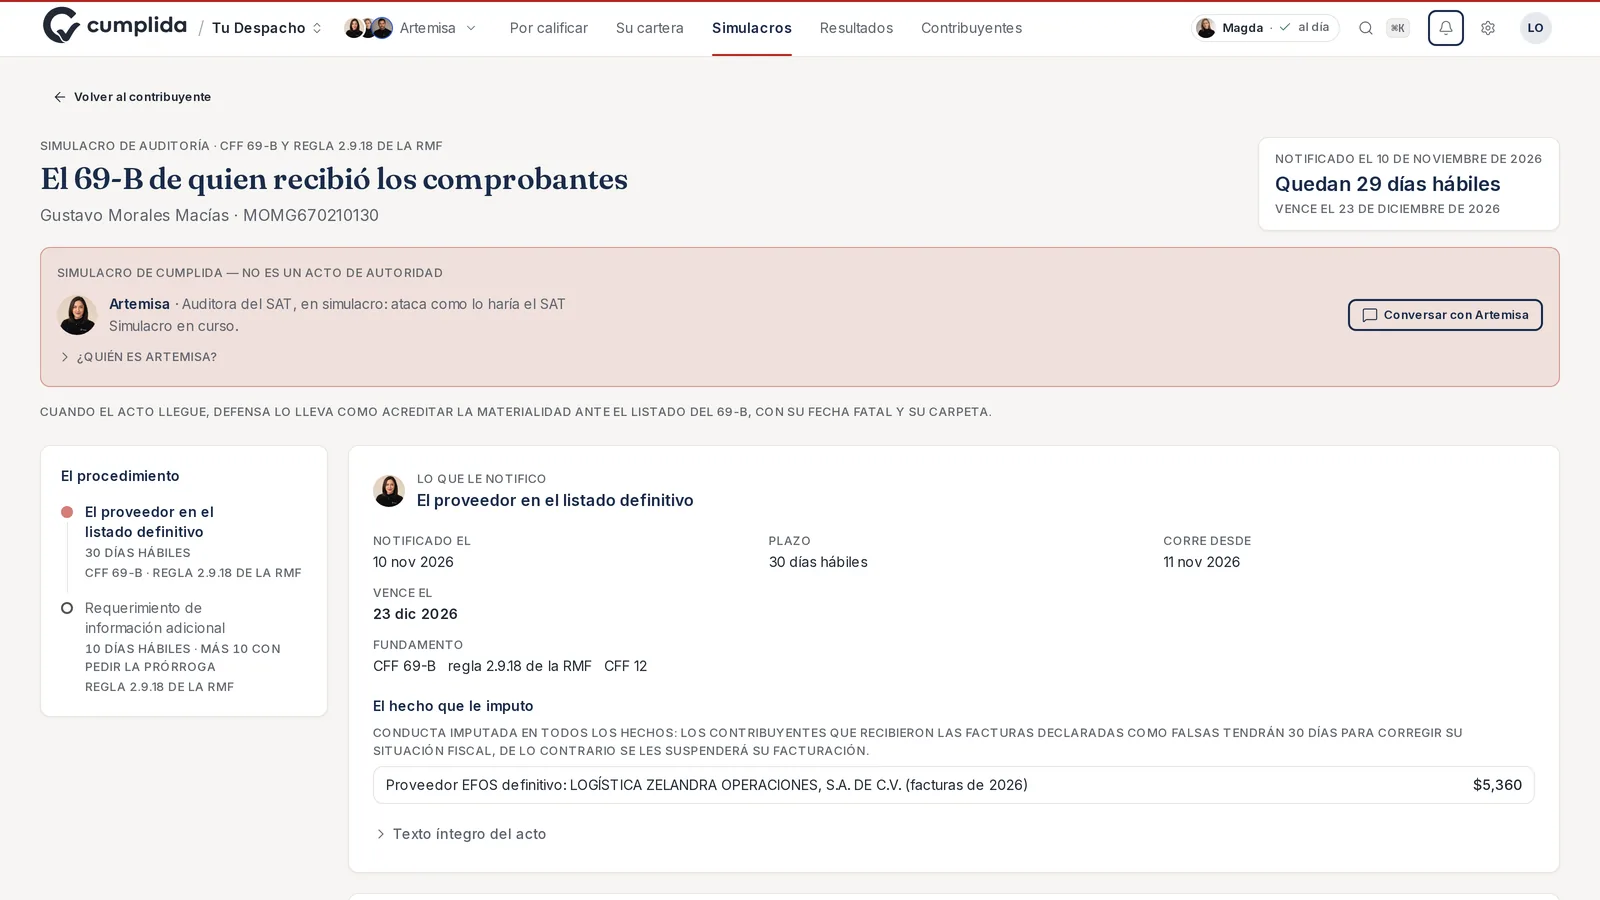
Despacho de ejemploEl ensayo de la revisión, con sus etapas, el plazo contado y el fundamento.


Cómo se trabaja.
01 · Entra
Las observaciones y la información del SAT de cada contribuyente.
02 · Se determina
El procedimiento probable, los hechos y la contingencia.
03 · Se ensaya
La revisión, etapa por etapa, con sus plazos.
04 · Decide el despacho
Qué se corrige, qué se documenta y en qué orden.
Preguntas frecuentes
- ¿El simulacro es un acto de autoridad?
- No. Todo lo de Artemisa lleva la marca «Simulacro de Cumplida · no es un acto de autoridad»: describe cómo revisaría la autoridad, no lo que hará.
- ¿Qué procedimientos se ensayan?
- Los que abre cada hallazgo; entre ellos, la revisión electrónica (CFF, artículo 53-B), la revisión de gabinete (CFF, artículo 42) y el procedimiento del artículo 69-B, con sus etapas y plazos.
- ¿Cómo se ordena la cartera?
- Por la cifra en juego del ataque principal de cada contribuyente, con su ruta y su plazo.
- ¿Qué expresa la contingencia?
- El importe observado, antes de actualización, recargos y multas. Sirve para priorizar; no es una determinación.
- ¿El simulacro también defiende?
- No. Artemisa sólo ataca. La defensa se integra aparte, con el acto, los plazos y los precedentes vigentes.