Auditoría fiscal
Auditoría fiscal de toda la cartera, contra el SAT.
CFDI, declaraciones, acuses y pagos de cada contribuyente, conciliados periodo por periodo; cada diferencia, en su cédula, con su comprobante y su fundamento.
Diferencia contra el acuse: 18,400.00
CFDI recibido
Servicios Integrales del Norte, S.A. de C.V.
- Folio fiscal
- 3F6C1A70-9B2E-4D15-A91E-07C4E2B85D33
- Emisión
- 12 sep 2026
- IVA trasladado
- 18,400.00
Acreditado en la declaración presentada el 17 oct 2026.
Ley del Impuesto al Valor Agregado, artículo 5o., fracción II · texto vigente al 30 sep 2026
«Que el impuesto al valor agregado haya sido trasladado expresamente al contribuyente y que conste por separado en los comprobantes fiscales…»
Cita verificada · en vigor desde el 1 ene 2022 (DOF 12 nov 2021)
La aplicación, con un despacho de ejemplo.
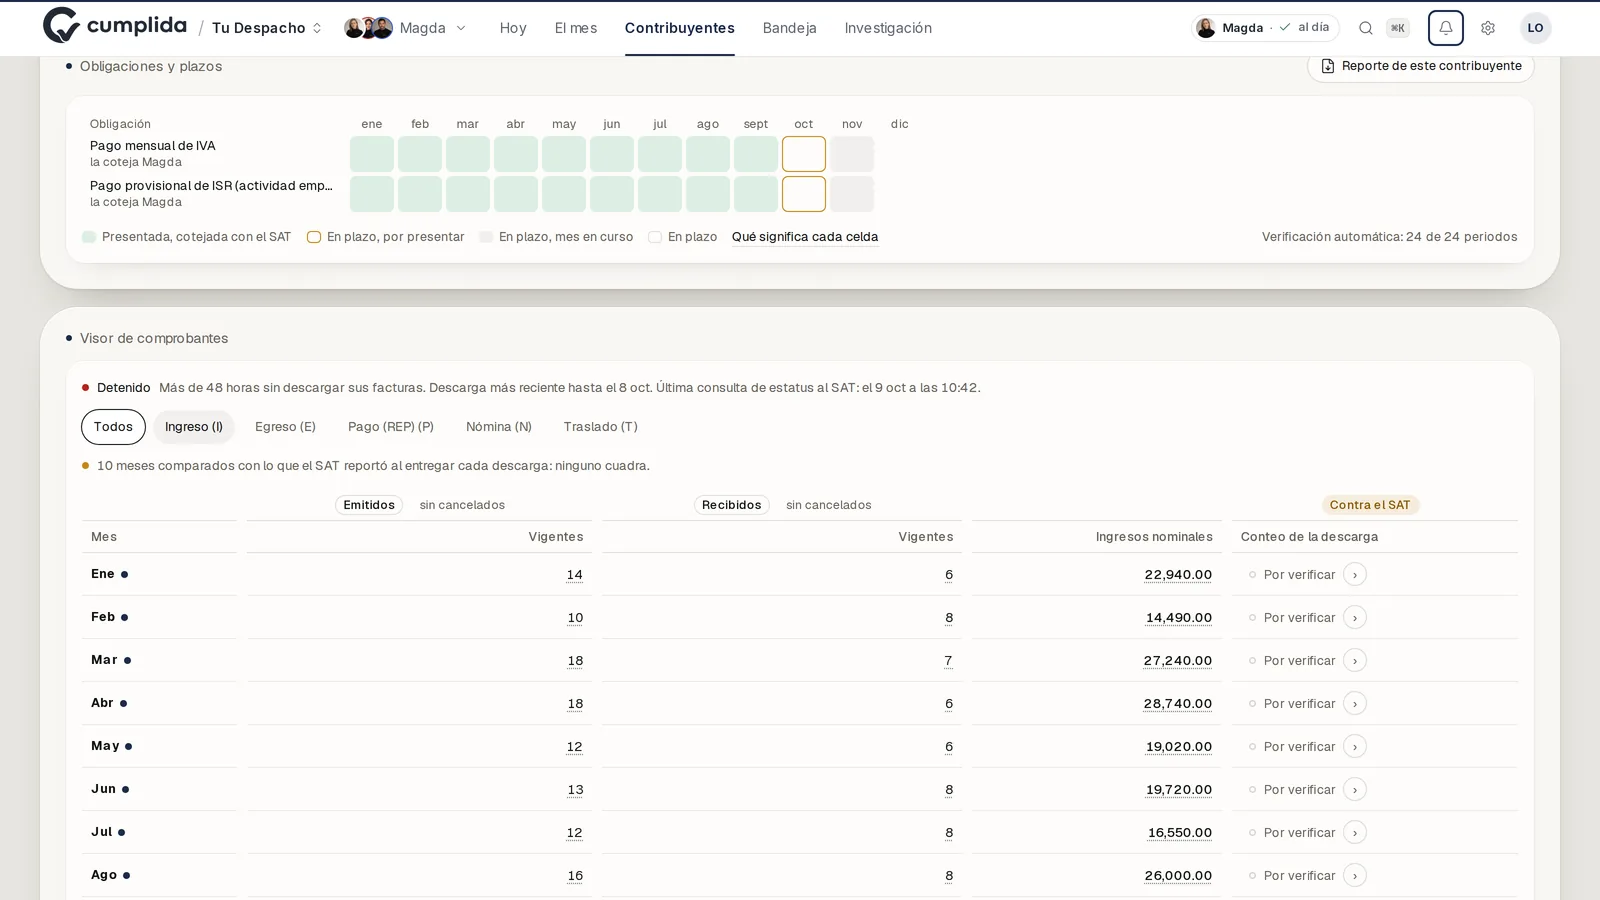
Despacho de ejemploEl cotejo con el SAT de un contribuyente, obligación por obligación y mes por mes. 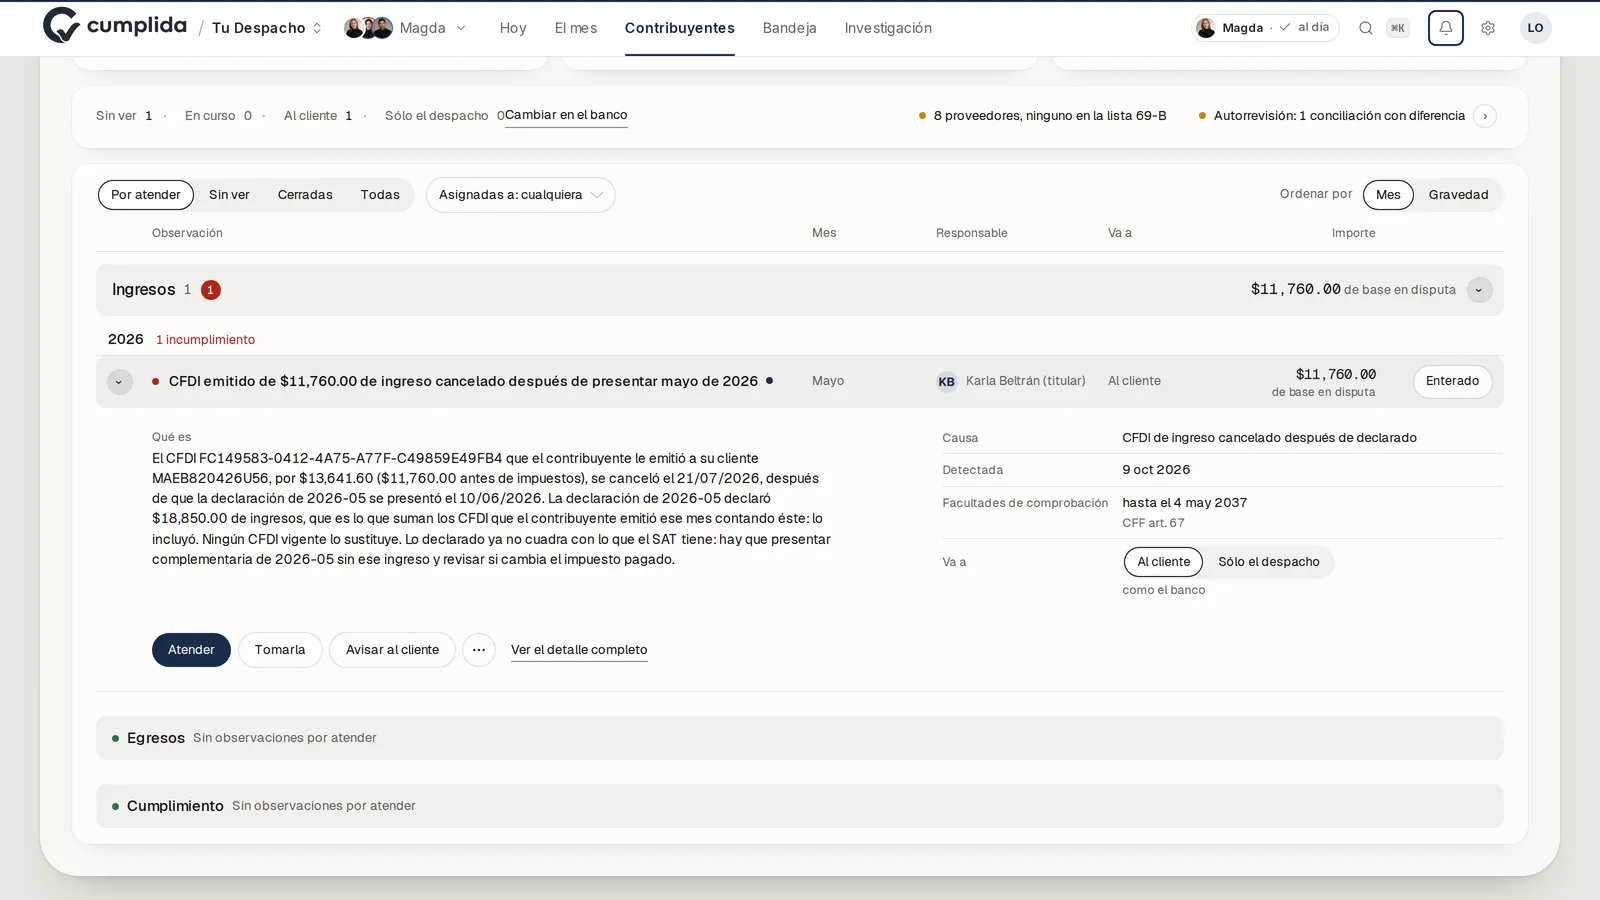
Despacho de ejemploUna diferencia, con el CFDI que la origina y el plazo de las facultades de comprobación. 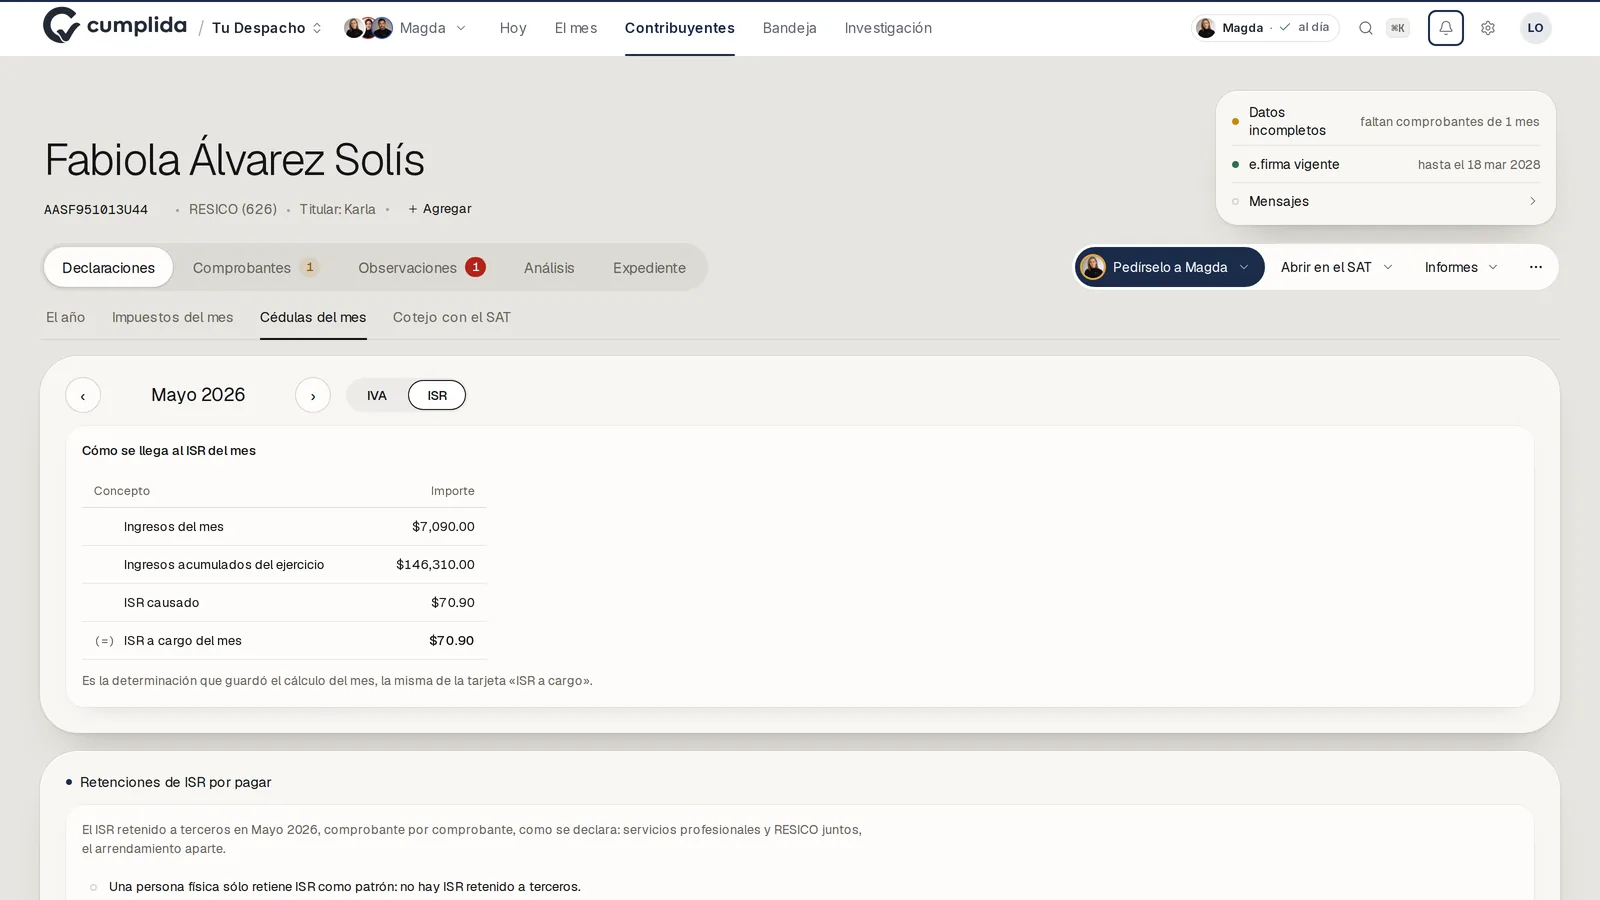
Despacho de ejemploLa cédula del mes, del concepto al importe.


Cómo se trabaja.
01 · Entra
Los CFDI de la descarga masiva, los acuses y los pagos de cada RFC.
02 · Se concilia
Cada periodo, contra lo que obra en poder del SAT.
03 · Se sustenta
Cada diferencia, con su comprobante y la disposición vigente a la fecha del hecho.
04 · Decide el despacho
La complementaria, la aclaración o el descarte.
Preguntas frecuentes
- ¿Qué se concilia en cada periodo?
- Los CFDI, las declaraciones, los acuses y los pagos de cada contribuyente, contra la información del SAT. Cada obligación queda como presentada y pagada, sin evidencia de presentación o sin evidencia de pago.
- ¿Con qué se sustenta cada diferencia?
- Con su cédula: el renglón, el comprobante que lo origina y la disposición aplicable en el texto que regía a la fecha del hecho. Ninguna cifra fiscal se completa por estimación.
- ¿Quién determina la corrección?
- El despacho. La diferencia se señala por conciliar, con su importe; la declaración complementaria la determina y la presenta el despacho.
- ¿Qué regímenes se calculan?
- RESICO de personas físicas, actividad empresarial (612) y arrendamiento (606), con el cálculo validado contra acuses reales. El cotejo contra el SAT abarca cada obligación de cada contribuyente.
- ¿Es necesario cambiar de sistema contable?
- No. La conciliación trabaja con la información del SAT y de sus contribuyentes, no con su contabilidad; el despacho conserva su sistema contable.
Respuestas relacionadas
- Un cliente canceló un CFDI de ingreso de un mes que ya declaré, ¿tengo que presentar complementaria?
- ¿Por qué causas puede el SAT restringir temporalmente el certificado de sello digital?
- Me llegó una carta invitación del SAT por diferencias de ISR 2022 de un cliente, ¿estoy obligado a contestar y qué plazo tengo?
- Tengo facturas PPD sin complemento de pago, ¿qué riesgo hay y cómo lo arreglo?
- ¿Cuándo sale un contribuyente de RESICO personas físicas y qué pasa con sus pagos?
- ¿Cómo concilio la nómina timbrada contra lo pagado al IMSS y lo declarado de ISR?
- ¿Cómo concilio el IVA acreditable de mi contabilidad contra los CFDI y la DIOT?
- ¿Cómo se calcula la contingencia total de una omisión: actualización, recargos y multa?