Auditoría fiscal
Auditoría fiscal de toda la cartera, contra el SAT.
CFDI, declaraciones, acuses y pagos de cada contribuyente, conciliados periodo por periodo; cada diferencia, en su cédula, con su comprobante y su fundamento.
Difference against the filing receipt: 18,400.00
CFDI received
Servicios Integrales del Norte, S.A. de C.V.
- Tax folio
- 3F6C1A70-9B2E-4D15-A91E-07C4E2B85D33
- Issued
- Sep 12, 2026
- VAT charged
- 18,400.00
Credited in the return filed on Oct 17, 2026.
Value Added Tax Law, article 5, section II · text in force on Sep 30, 2026
“That the value added tax has been expressly charged to the taxpayer and that it is shown separately on the tax invoices…”
Citation verified · in force since Jan 1, 2022 (DOF Nov 12, 2021)
The application, with a sample firm.
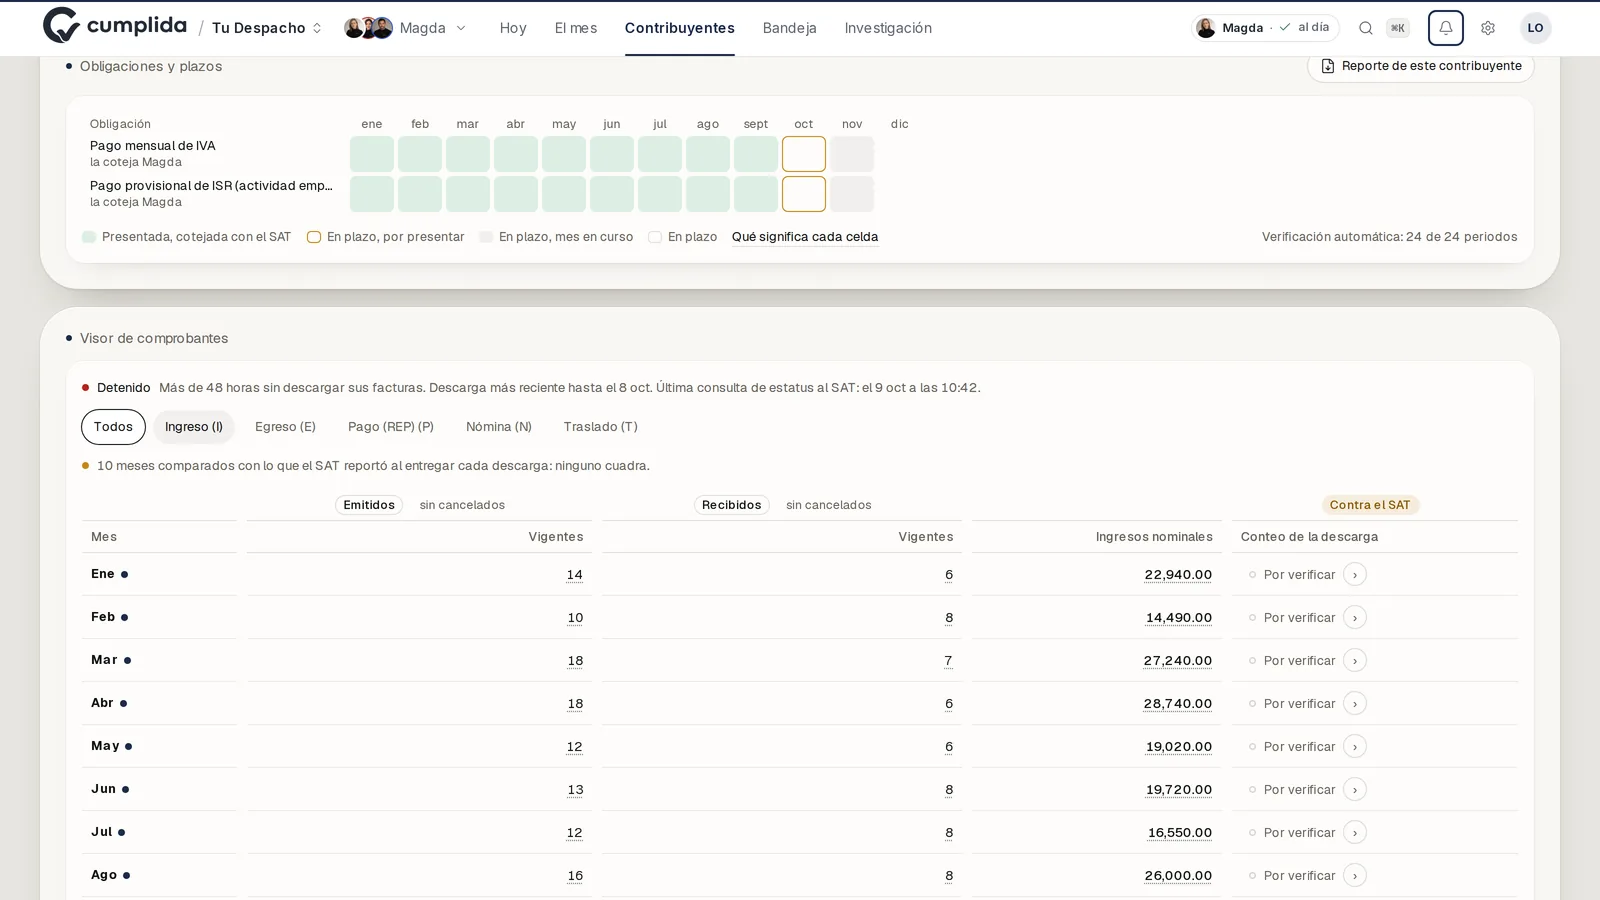
Sample firmEl cotejo con el SAT de un contribuyente, obligación por obligación y mes por mes. 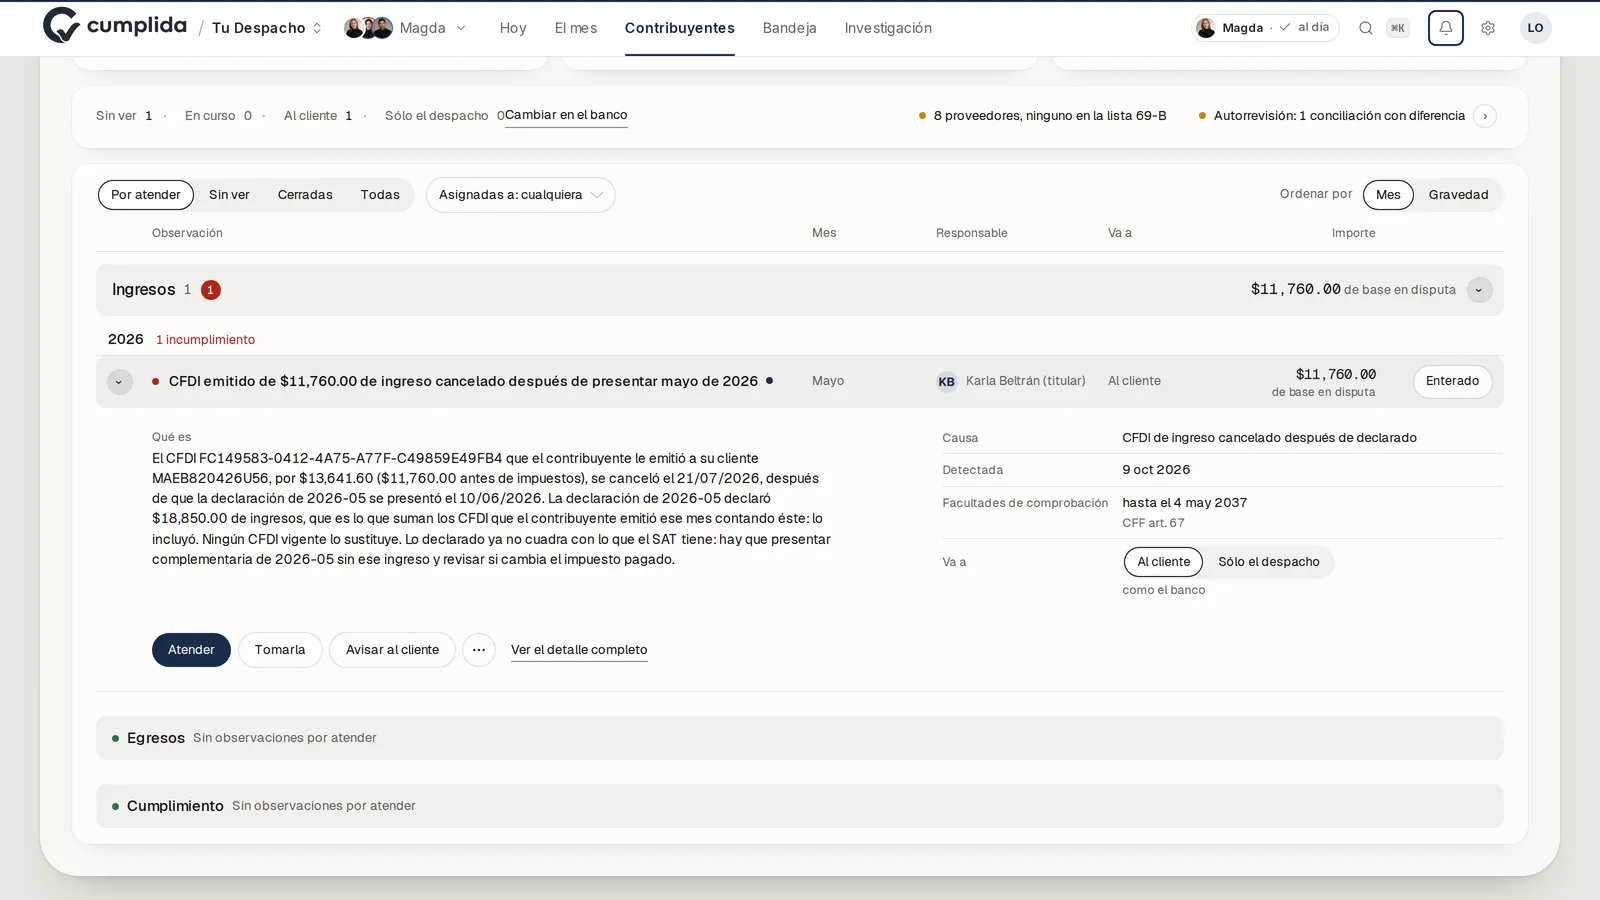
Sample firmUna diferencia, con el CFDI que la origina y el plazo de las facultades de comprobación. 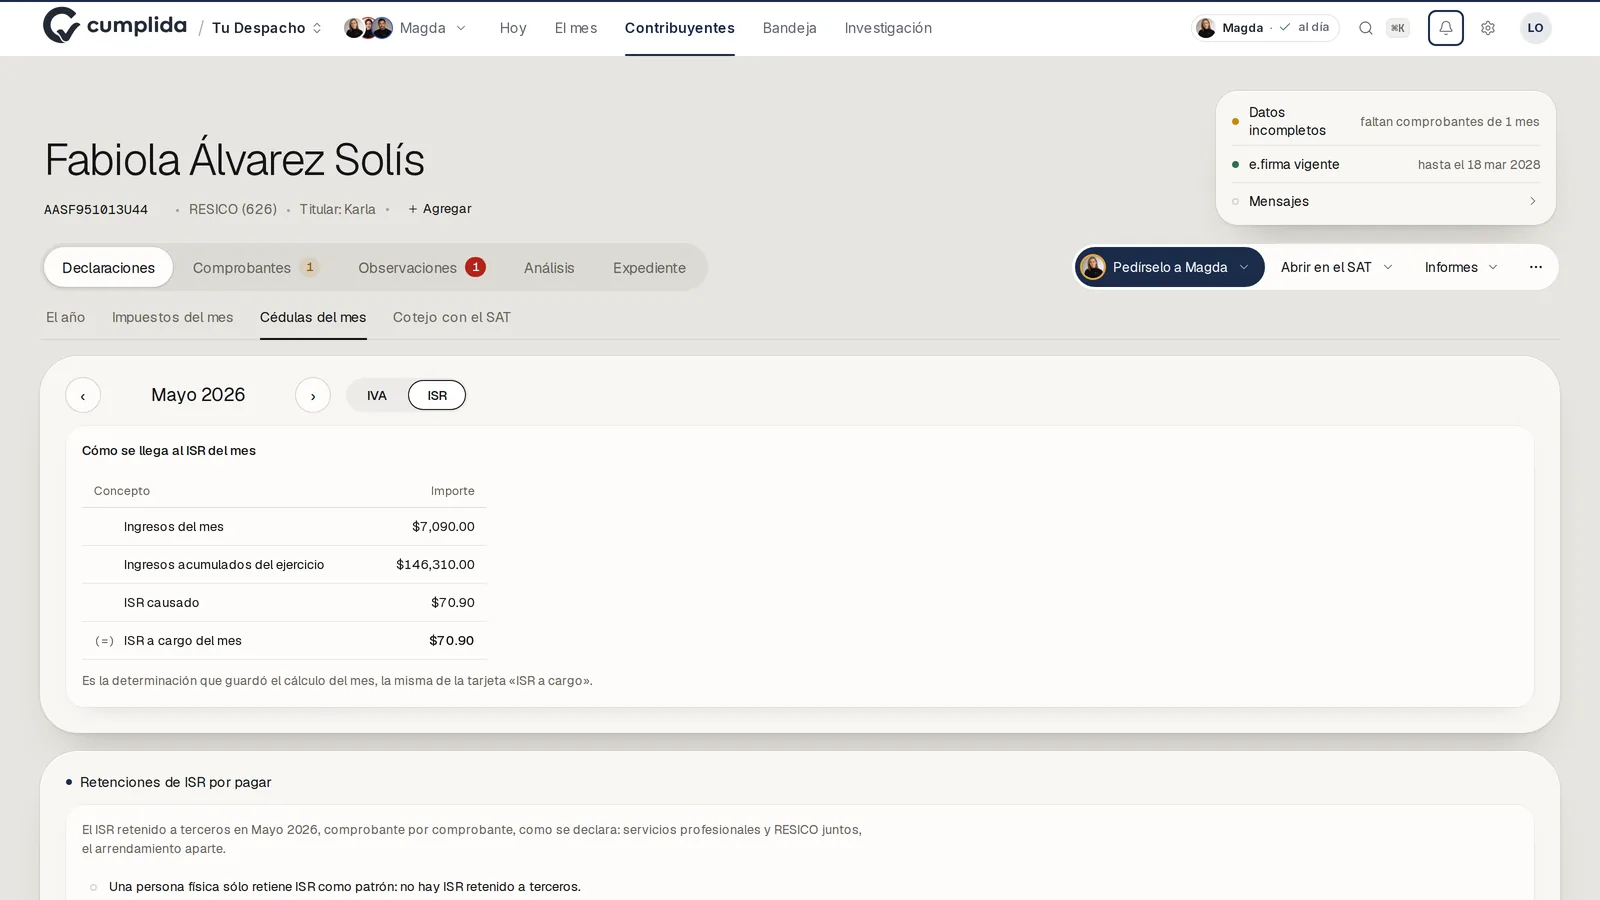
Sample firmLa cédula del mes, del concepto al importe.


How the work is done.
01 · Entra
Los CFDI de la descarga masiva, los acuses y los pagos de cada RFC.
02 · Se concilia
Cada periodo, contra lo que obra en poder del SAT.
03 · Se sustenta
Cada diferencia, con su comprobante y la disposición vigente a la fecha del hecho.
04 · Decide el despacho
La complementaria, la aclaración o el descarte.
Frequently asked questions
- ¿Qué se concilia en cada periodo?
- Los CFDI, las declaraciones, los acuses y los pagos de cada contribuyente, contra la información del SAT. Cada obligación queda como presentada y pagada, sin evidencia de presentación o sin evidencia de pago.
- ¿Con qué se sustenta cada diferencia?
- Con su cédula: el renglón, el comprobante que lo origina y la disposición aplicable en el texto que regía a la fecha del hecho. Ninguna cifra fiscal se completa por estimación.
- ¿Quién determina la corrección?
- El despacho. La diferencia se señala por conciliar, con su importe; la declaración complementaria la determina y la presenta el despacho.
- ¿Qué regímenes se calculan?
- RESICO de personas físicas, actividad empresarial (612) y arrendamiento (606), con el cálculo validado contra acuses reales. El cotejo contra el SAT abarca cada obligación de cada contribuyente.
- ¿Es necesario cambiar de sistema contable?
- No. La conciliación trabaja con la información del SAT y de sus contribuyentes, no con su contabilidad; el despacho conserva su sistema contable.
Related answers
- Un cliente canceló un CFDI de ingreso de un mes que ya declaré, ¿tengo que presentar complementaria?
- ¿Por qué causas puede el SAT restringir temporalmente el certificado de sello digital?
- Me llegó una carta invitación del SAT por diferencias de ISR 2022 de un cliente, ¿estoy obligado a contestar y qué plazo tengo?
- Tengo facturas PPD sin complemento de pago, ¿qué riesgo hay y cómo lo arreglo?
- ¿Cuándo sale un contribuyente de RESICO personas físicas y qué pasa con sus pagos?
- ¿Cómo concilio la nómina timbrada contra lo pagado al IMSS y lo declarado de ISR?
- ¿Cómo concilio el IVA acreditable de mi contabilidad contra los CFDI y la DIOT?
- ¿Cómo se calcula la contingencia total de una omisión: actualización, recargos y multa?