Estrategia fiscal
Las alternativas que la ley prevé, con su fundamento y su riesgo.
Carlos, estratega fiscal, da las piezas que la ley permite, con su cita y su fecha. La estrategia la define y la firma el despacho.

Carlostax strategist
Comercializadora del BajíoCFDI invoices from a supplier on the definitive list · 1,248,600.00
- Provethe substance of the transactionsFederal Tax Code, article 69-B, eighth paragraphmedium risk
- Correctwith amended returnsFederal Tax Code, article 69-B, eighth paragraphlow risk
- Challengethe resolution that is issuedFederal Tax Code, articles 116 and 117 · LFPCAhigh risk
Sample data
The situationSupplier on the definitive list; 3 of 14 transactions with a complete chain
The application, with a sample firm.
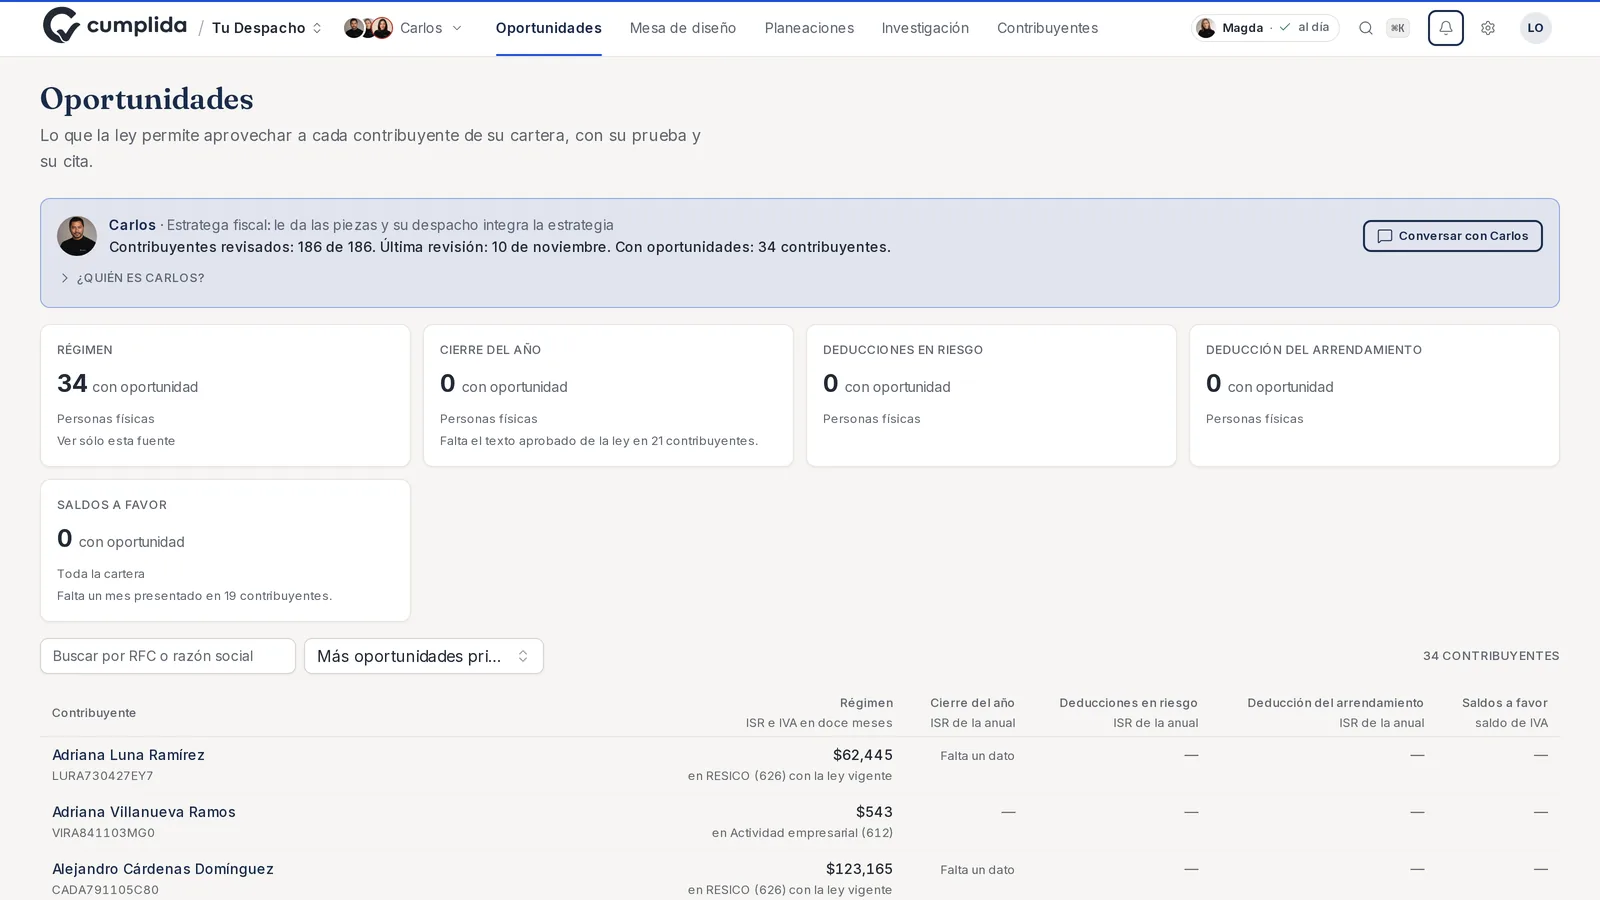
Sample firmLas oportunidades de la cartera, contribuyente por contribuyente. 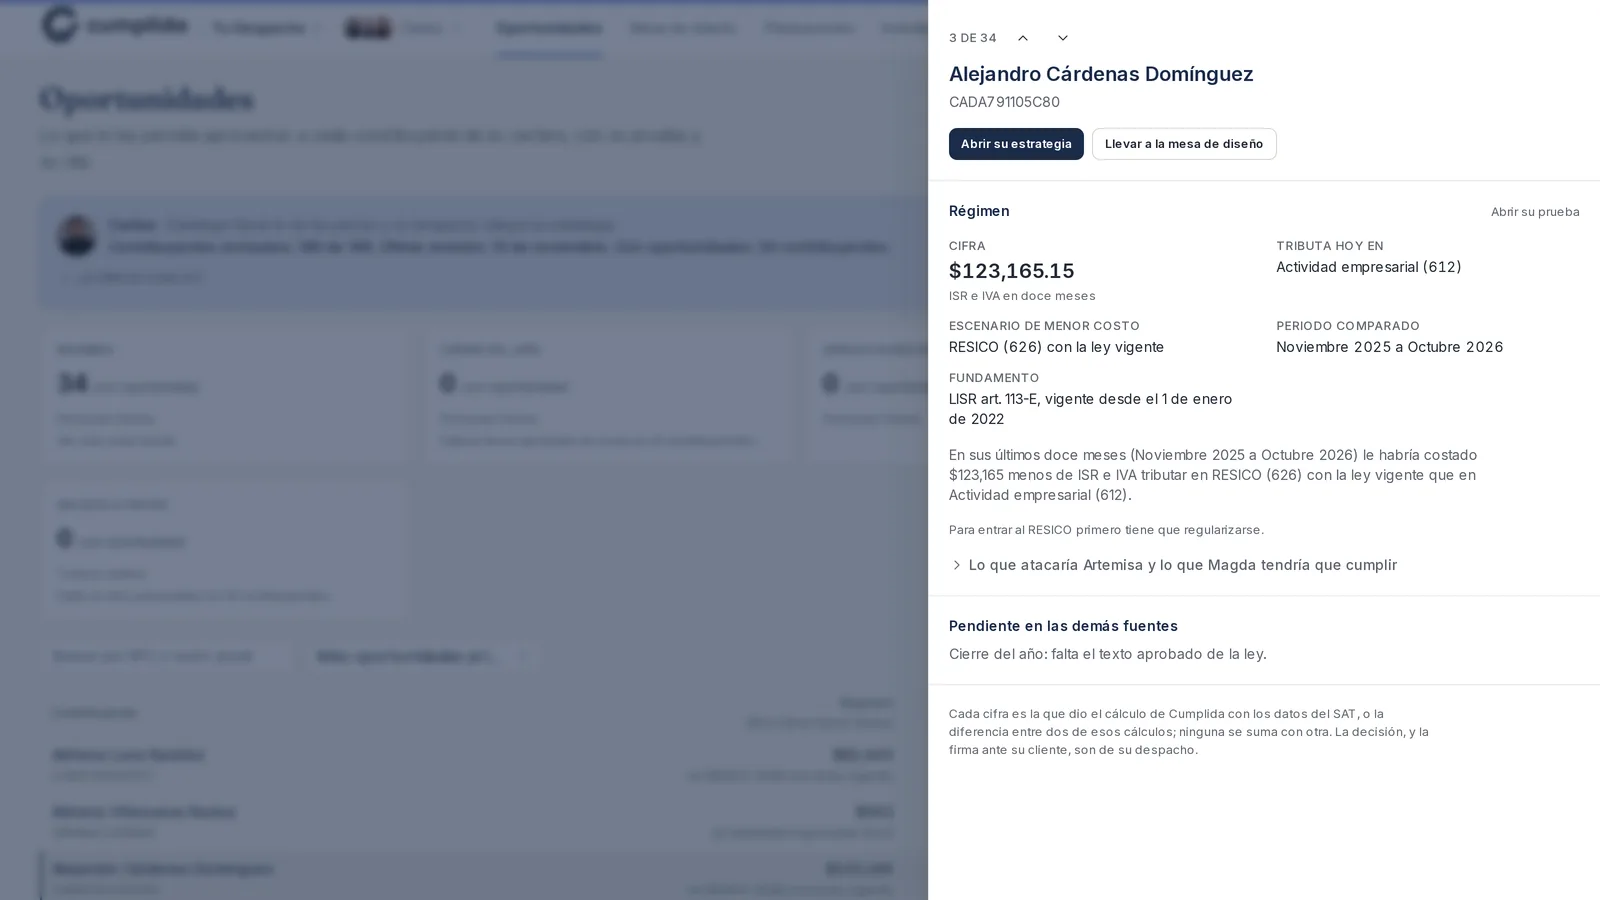
Sample firmUna alternativa de régimen, con el periodo comparado y su fundamento. 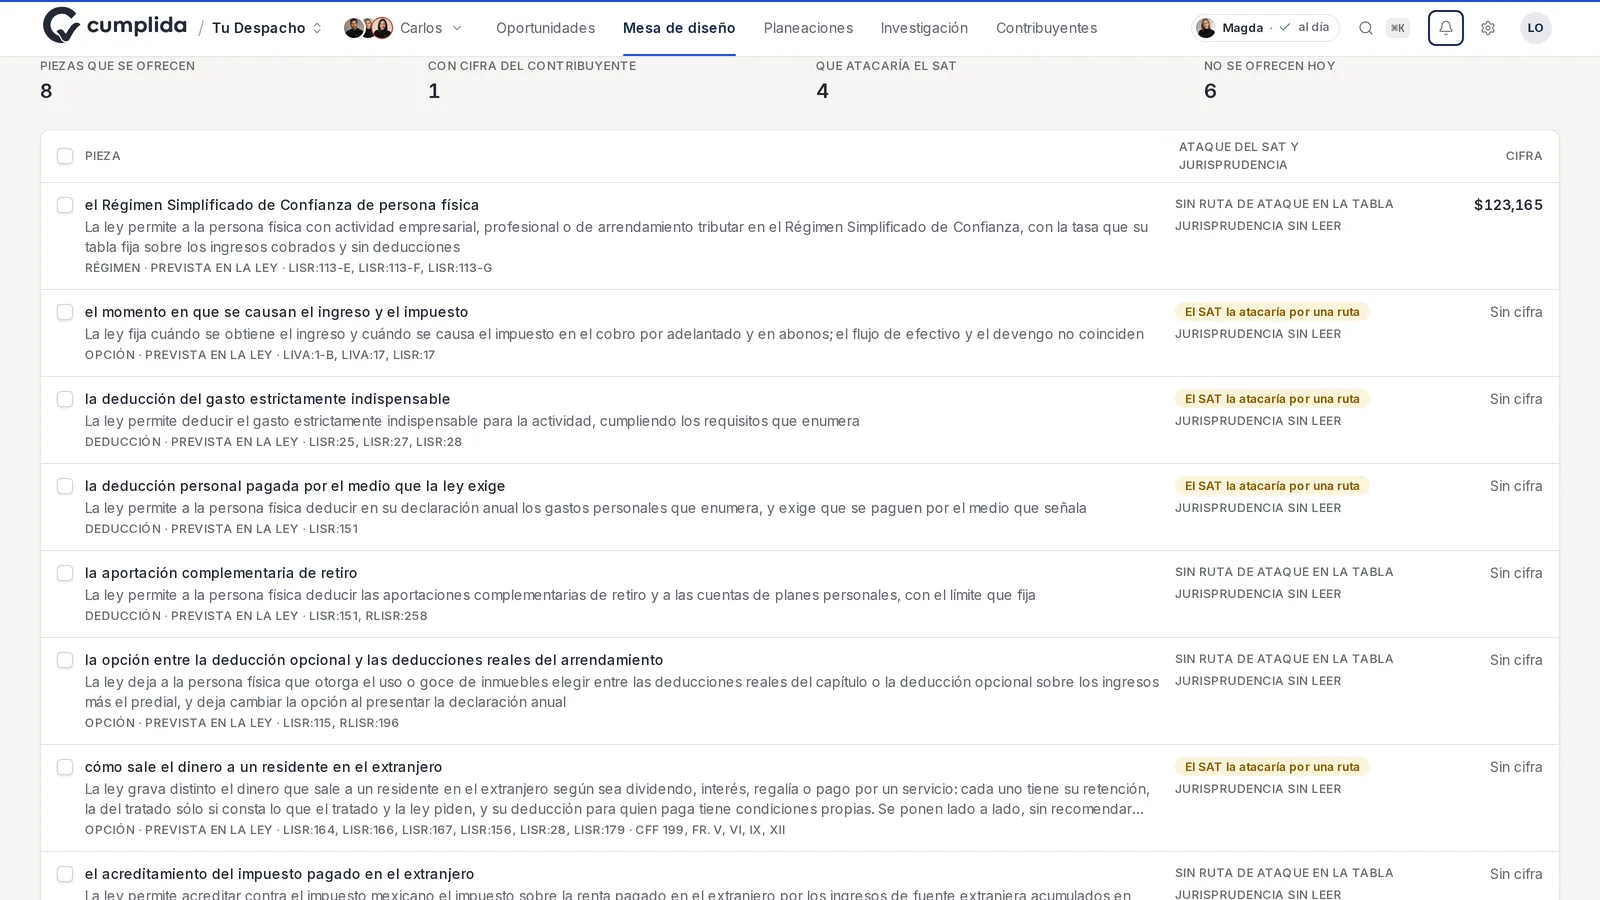
Sample firmLa mesa de diseño, cada pieza con su fundamento y la ruta por la que la observaría la autoridad.


How the work is done.
01 · Entra
La situación del contribuyente y el objetivo del despacho.
02 · Se obtiene
Las piezas que la ley permite, con su fundamento.
03 · Se revisa
El planteamiento, antes de la firma.
04 · Decide el despacho
La estrategia, que define, firma e implementa.
Frequently asked questions
- ¿Carlos entrega una planeación completa?
- No. Da las piezas que la ley permite, cada una con su cita y su fecha, y revisa el planteamiento antes de la firma. No entrega la planeación armada ni comercializa esquemas.
- ¿Se advierte si un planteamiento puede ser un esquema reportable?
- Sí, en la revisión. Los asesores fiscales están obligados a revelar al SAT los esquemas reportables generalizados y personalizados (CFF, artículo 197).
- ¿Con qué cifras se cuantifica cada alternativa?
- Con las del contribuyente que obran en la aplicación o con supuestos rotulados como tales. Cada pieza indica si la autoridad la observaría y por qué ruta.
- ¿Quién responde por la estrategia?
- El despacho, que la define, la firma y la implementa. Las piezas y la revisión de Carlos son un borrador informativo.
Related answers
- ¿Qué es la razón de negocios y cómo la documento?
- ¿Qué riesgo tiene pagar parte del sueldo por previsión social o asimilados?
- ¿Cuándo una planeación fiscal se vuelve un esquema reportable?
- ¿Qué es el beneficiario controlador y qué debo tener en el expediente?
- ¿Cómo se integra la CUFIN y qué pasa si reparto dividendos sin saldo?
- ¿Qué conceptos integran el salario base de cotización y cuáles no?
- ¿Qué efectos fiscales tiene una fusión o una escisión y cuándo se considera enajenación?
- ¿Cuándo debo presentar la información de operaciones con partes relacionadas?